Réforme TVA 2027
Réforme de la TVA immobilière ce qu’il faut savoir :
Au 12.10.2026 :
- Le stock actuel au 12.10.2026 ne sera pas concerné par la réforme de la TVA immobilière. Une nouvelle doctrine fiscale est attendue au cours du premier semestre 2027, et il y a lieu de penser que la future doctrine sera favorable aux opérations d’aménagement et aux acquisitions des collectivités.
Au 01.10.2026 :
- Une réponse ministérielle du 1er octobre au Sénat met fin à l’inquiétude sur le sort des biens portés par l’EPF au niveau de la fiscalité. Toutes les acquisitions faites (notamment par les EPF) pourront bénéficier de la doctrine fiscale actuelle lors de leur revente. En d’autres termes, l’EPF va pouvoir revendre aux collectivités en TVA sur marge, et non en TVA sur la totalité du prix, lorsque les règles le permettent, tout ce que nous portons actuellement.
- Pour les nouvelles acquisitions, une nouvelle doctrine fiscale devrait voir le jour dans le courant du 1er semestre. Étant donné que nous n’en connaissons pas encore la teneur, il convient, au moins pour toutes les acquisitions faites dans le cadre de la qualité du cadre de vie, ou de la protection des ressources, de procéder à leur acquisition ou à la signature d’un compromis (et non d’une promesse de vente) le plus tôt possible.
Pour être plus clair et précis :
- L’EPF est assujetti à la TVA, les reventes sont donc assujetties à la TVA, parfois sur option.
- Il y a 2 types de TVA :
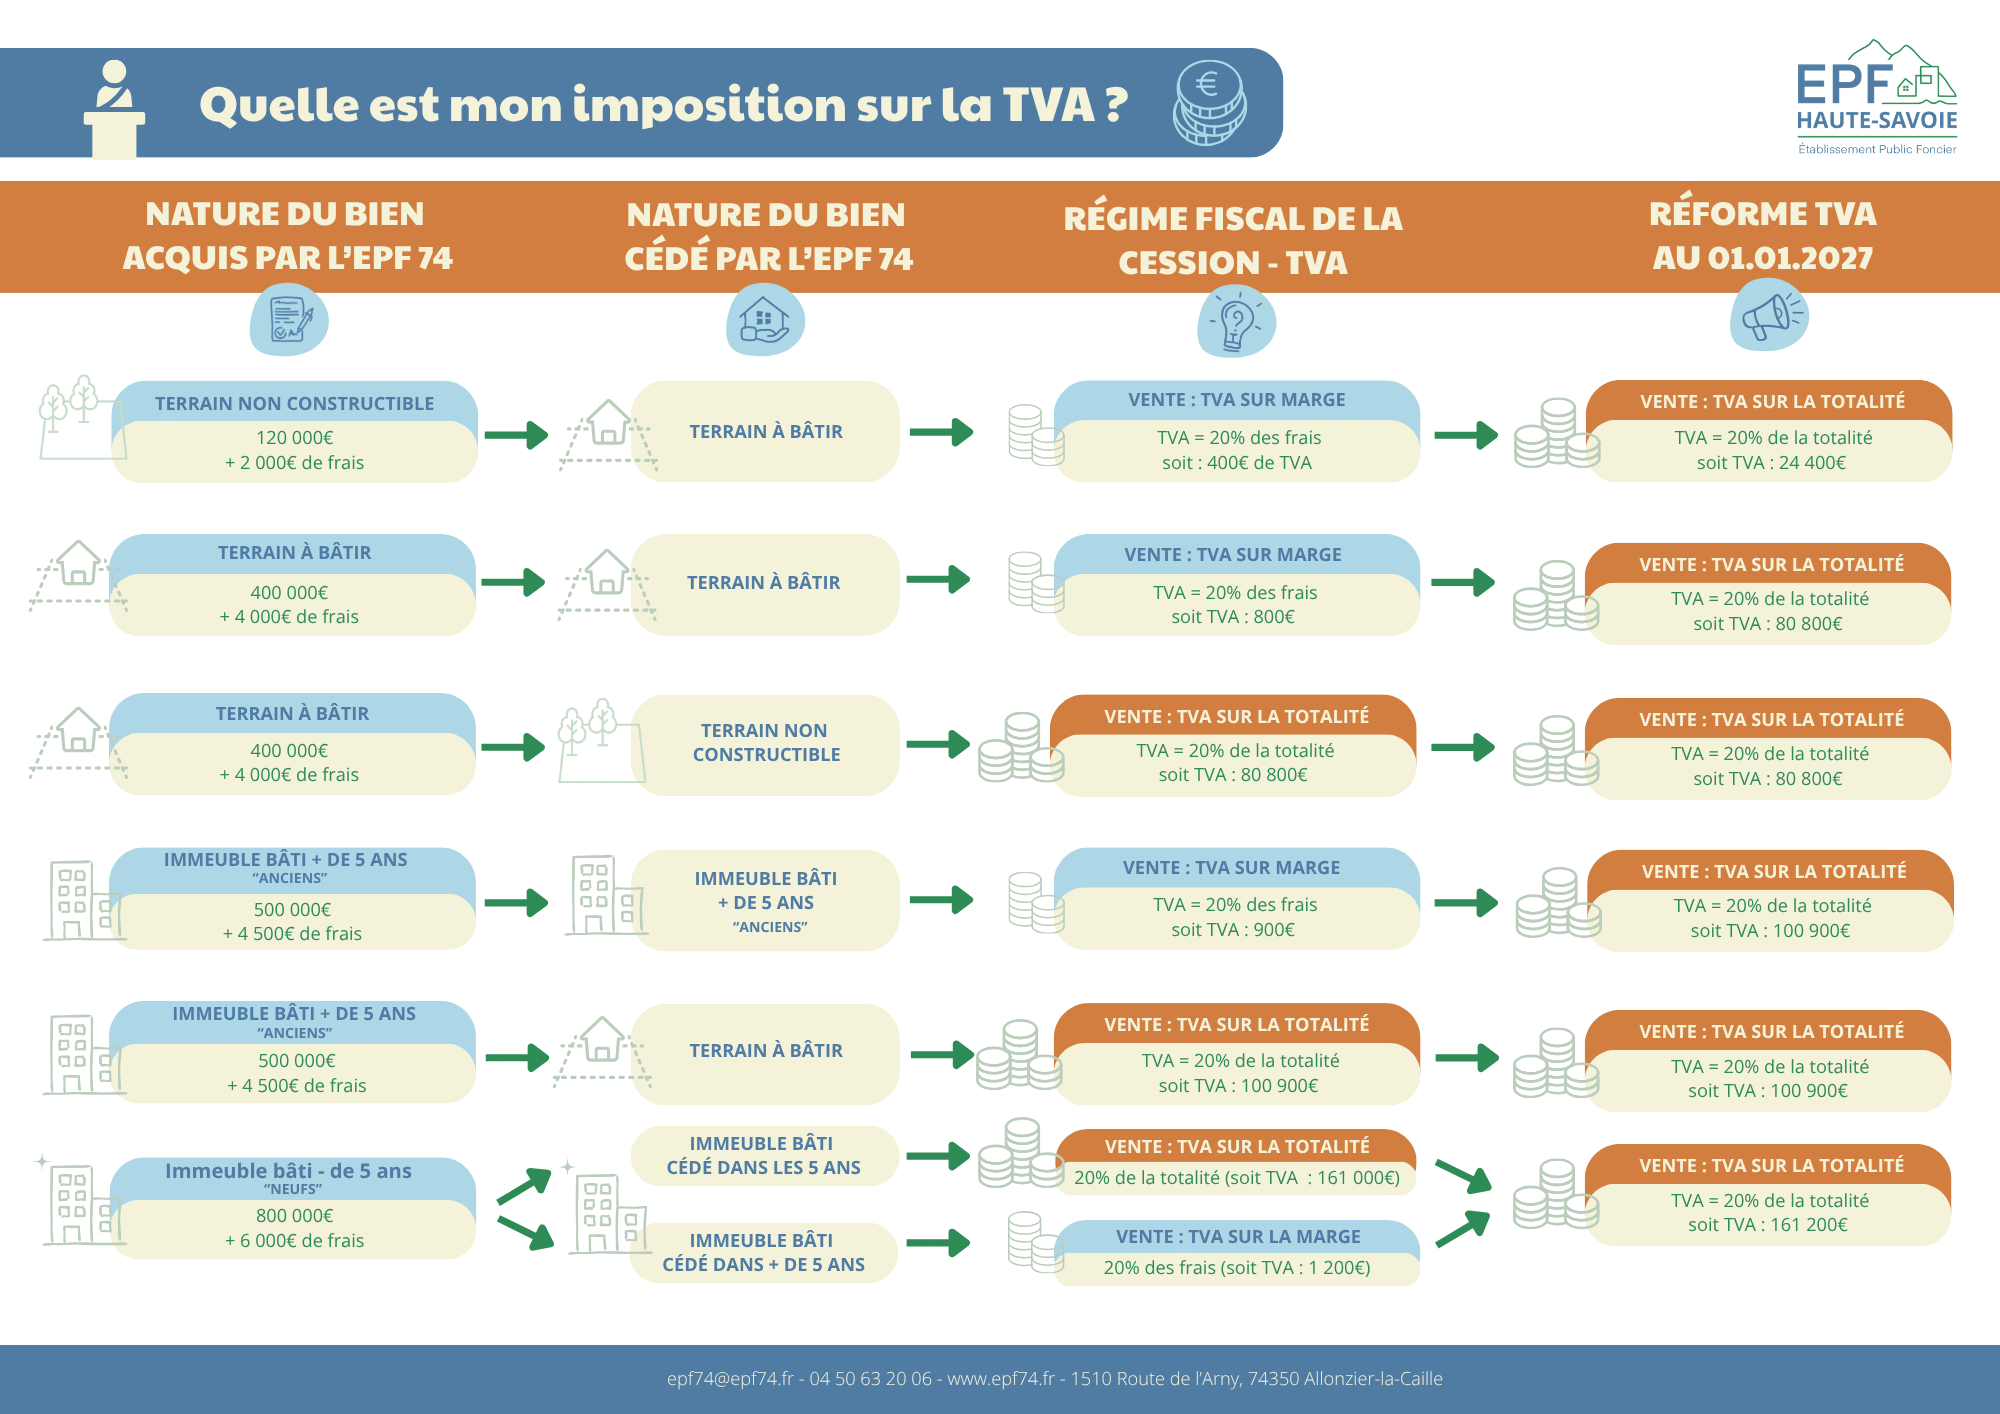
- TVA sur la totalité du prix : la TVA s’applique sur le prix de revente à la collectivité (expl : prix d’acquisition : 250 000 €, frais d’acte 2 500 €, soit 252 500 € -> TVA de 20 % = 50 500 € à charge de la collectivité)
- TVA sur la marge : la TVA ne s’applique pas sur le prix d’acquisition supporté par l’EPF mais sur les frais postérieurs (dans notre exemple : 20 % sur 2 500 € = 500 €)
Aujourd’hui, plusieurs cessions de l’EPF sont déjà soumises à la TVA sur la totalité :
- Revente d’un terrain non constructible qui demeure non constructible
- Revente d’un terrain à bâtir (TAB) devenu terrain non constructible
- Revente d’un terrain bâti dont on a démoli la construction
Par ailleurs, lorsque l’EPF revend un bien à une personne assujettie à la TVA, cela est quasi indolore pour elle, ce seront les utilisateurs finaux qui paieront la TVA (aménageur, promoteur) ou elle peut elle aussi récupérer la TVA (Bailleurs sociaux).
Le problème du passage à la TVA sur la totalité se pose pour les reventes aux collectivités. 3 situations peuvent se présenter :
- Le bien accueille et/ou accueillera des activités soumises à la TVA (bail commercial, bail activité économique…)
- La collectivité peut créer un budget annexe ou un code service dans son budget principal pour récupérer la TVA. Elle doit se rapprocher de son centre de gestion pour mettre en place ce dispositif spécifique
- Le bien sera revendu ensuite par la collectivité à une personne assujettie (bailleur social, promoteur, aménageur) :
- La collectivité doit faire un budget annexe ou un code service pour récupérer la TVA
- Le bien sera utilisé par la collectivité (équipement public, protection des ressources)
- La collectivité sera redevable d’une TVA à 20 % à compter du 1er janvier prochain, sauf dispositif spécifique dont nous ne connaissons pas la teneur aujourd’hui.
Pour mieux comprendre :